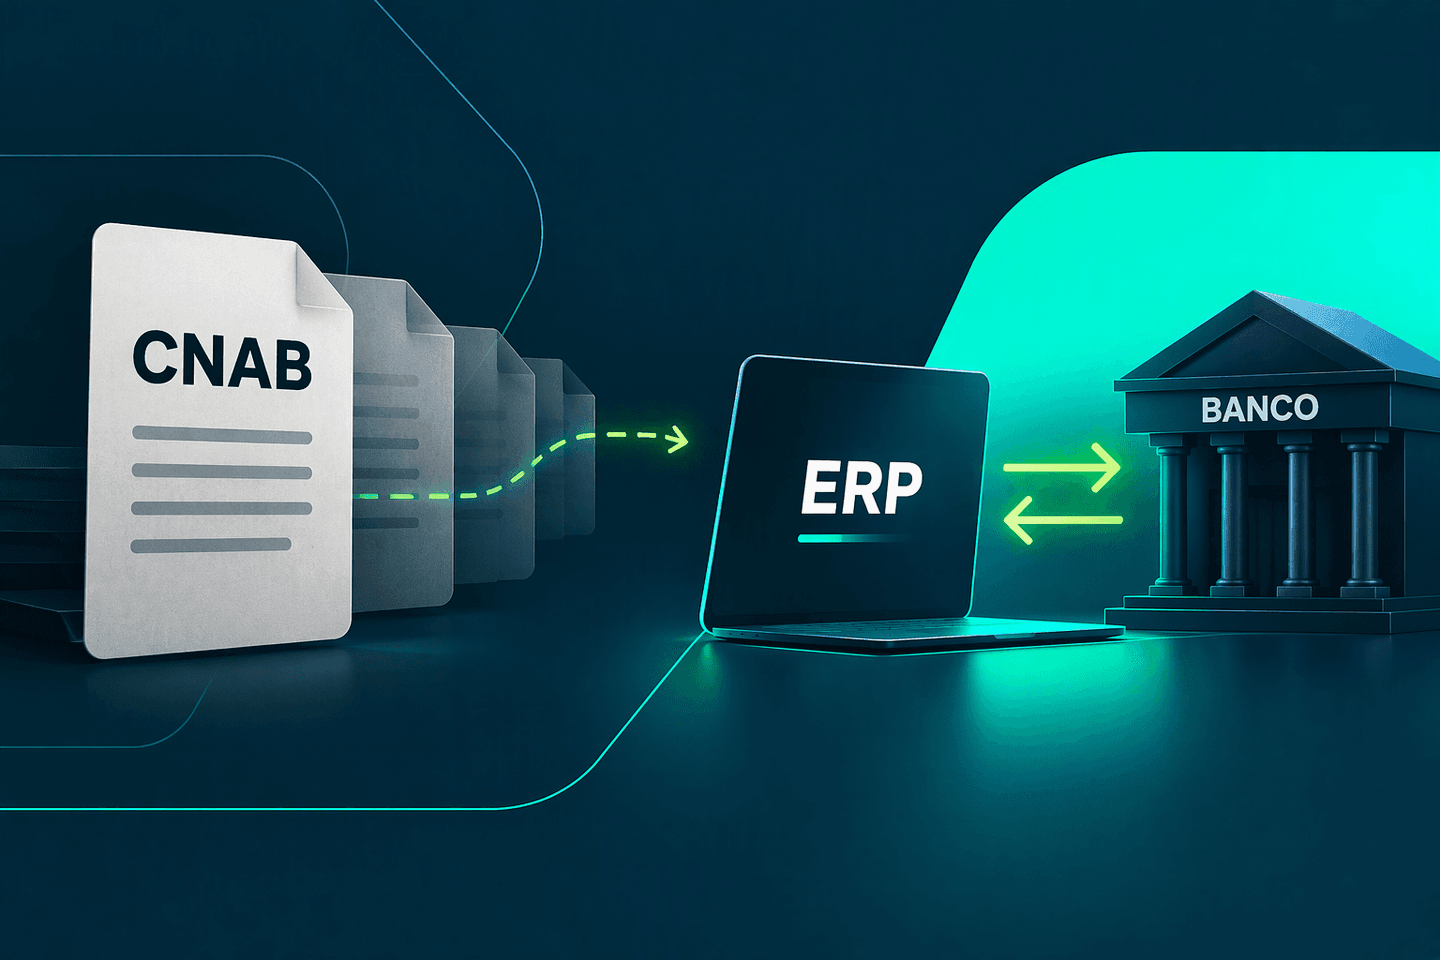
Durante anos, as subidas de arquivo CNAB foi a conexão empresas e bancos nos processos de pagamento. Um modelo que exige etapas manuais, trocas de arquivos, validações em diferentes sistemas e constantes conferências por parte das equipes financeiras.
Com serviços financeiros cada vez mais integrados aos sistemas de gestão, banco e ERP podem deixar de funcionar como ambientes separados. E isso abre espaço para uma nova lógica: em vez de o financeiro levar informações do ERP até o banco, os serviços financeiros passam a fazer parte da própria jornada do ERP.
Então, mais do que perguntar se estamos diante do fim do CNAB, talvez a questão seja outra: por que continuar movimentando arquivos entre sistemas quando banco e ERP já podem conversar diretamente?
Imagine uma rotina bastante conhecida pelas áreas financeiras.
A empresa registra suas obrigações no ERP, prepara os títulos para pagamento, gera um borderô e cria o arquivo CNAB.
Depois, esse arquivo precisa seguir para o ambiente bancário. O pagamento é processado e, posteriormente, as informações retornam para que o ERP seja atualizado e a operação conciliada.
Em linhas gerais, o fluxo passa por etapas como:
Embora funcional, esse modelo cria uma ruptura entre a decisão de pagamento e sua execução. Cada transferência de informação representa uma nova etapa operacional, aumentando o risco de erros, atrasos e retrabalho.
Não por acaso, estudos apontam que aproximadamente 35% do tempo das equipes financeiras é consumido na correção de erros e na manipulação de arquivos de envio e retorno. Além disso, o custo de processamento de uma fatura pode variar entre R$50 e R$80 em operações manuais, enquanto processos automatizados reduzem esse valor para algo entre R$5 e R$15.
A transformação digital do contas a pagar está substituindo a lógica baseada em arquivos por integrações diretas no ERP.
Na prática, isso significa que o pagamento deixa de acontecer fora do ERP e passa a ser executado dentro da própria rotina operacional da empresa.
Em vez de gerar arquivos CNAB, enviá-los ao banco e aguardar retornos, toda a jornada acontece de forma integrada:
O resultado é uma operação mais simples, segura e eficiente.
A digitalização do contas a pagar vai muito além da eliminação do arquivo CNAB.
Ela permite transformar processos que antes exigiam intervenção humana em jornadas automatizadas de ponta a ponta.
Entre os principais benefícios estão:
DDA integrado ao ERP
Os boletos chegam automaticamente ao sistema, eliminando consultas manuais e reduzindo o risco de esquecimentos.
Sugestão automática de vínculo
O sistema identifica e relaciona os boletos recebidos aos títulos correspondentes do contas a pagar, agilizando a conferência e reduzindo erros.
Borderô sem CNAB
Pagamentos de fornecedores, tributos e concessionárias podem ser enviados via API, sem geração ou transmissão de arquivos.
Baixa automática
Após a confirmação do pagamento, o título é liquidado automaticamente no ERP, sem intervenção da equipe financeira.
Conciliação automática
As informações permanecem sincronizadas entre ERP e conta transacional, eliminando grande parte das conferências manuais.
Painel único de acompanhamento
Toda a operação pode ser acompanhada em uma única tela, trazendo visibilidade sobre status, aprovações e execução dos pagamentos.
A digitalização do contas a pagar não significa apenas reduzir atividades operacionais. Ela representa uma mudança de papel para o financeiro.
Quando a equipe deixa de gastar tempo com geração de arquivos, importações e conferências, passa a atuar de forma mais estratégica, focando análise, gestão de caixa, planejamento financeiro e tomada de decisão.
Em outras palavras: menos tempo executando processos e mais tempo gerando valor para o negócio.
A verdadeira transformação não é eliminar um arquivo. É fácil resumir essa evolução dizendo que ela representa o “fim do CNAB”. Mas essa é apenas a parte mais visível da mudança. A transformação mais relevante está na redução das fronteiras entre gestão financeira e serviços bancários.
Durante muito tempo, empresas precisaram adaptar suas rotinas à separação entre esses dois ambientes. O ERP concentrava dados, regras e obrigações. O banco executava a transação financeira. Arquivos funcionavam como uma ponte entre os dois.
Com sistemas integrados, essa ponte começa a ser substituída por conexões mais diretas.
E, quanto menos a equipe precisa atuar como intermediária entre esses ambientes, maior pode ser o foco em atividades que dependem efetivamente de análise e decisão humana.
Para o time financeiro, essa evolução também representa uma mudança de papel. Gerar arquivos, importar retornos, conferir informações entre sistemas e realizar baixas são atividades necessárias, mas essencialmente operacionais.
Quando parte dessas etapas é automatizada, o tempo da equipe pode ser direcionado para questões de maior valor para o negócio: gestão e projeção de caixa, análise de compromissos, planejamento financeiro, acompanhamento de liquidez e tomada de decisão.
A transformação digital do financeiro, portanto, não deveria ser medida apenas pela quantidade de tarefas automatizadas. Ela deve ser percebida pela capacidade de transformar informação financeira em decisão.
Para organizações que buscam acelerar sua transformação digital, a pergunta deixa de ser "quando abandonar o CNAB?" e passa a ser "quanto valor estamos perdendo ao continuar dependentes dele?".
Duplicata escritural: o que muda para empresas e como se preparar
Antecipação de recebíveis: como transformar vendas futuras em liquidez para a empresa
Capital de giro: quando recorrer e quais empresas podem se beneficiar
A nova evolução do crédito B2B: quando dados operacionais se tornam infraestrutura

